IMPOSTO SELETIVO: MP DEFINE ALÍQUOTAS PARA CERVEJA, CACHAÇA E OUTROS PRODUTOS EM 2027

6 de novembro de 2026 – 1 minuto para saber
O governo federal definiu as alíquotas do Imposto Seletivo para a fase inicial de 2027. A Medida Provisória 1.399, de 4 de novembro, prevê o início dos efeitos em 2 de fevereiro de 2027 e estabelece regras para bebidas alcoólicas, bebidas açucaradas, produtos de tabaco e outros bens.
No Anexo IV da MP, a alíquota para cervejas de malte é de 4,2%. Para aguardentes de cana, como a cachaça, é de 20%, na categoria especificada pelo texto, que exclui rum e aguardentes obtidos do melaço. O enquadramento varia conforme o produto.
Isso não significa que o preço da cerveja ou da cachaça subirá automaticamente nesses mesmos percentuais. Segundo o Ministério da Fazenda, o regime de transição usa alíquotas do IPI e fatores de conversão para preservar o nível efetivo da tributação, considerando as diferenças nas bases de cálculo.
A cobrança está prevista para começar junto com a redução a zero do IPI sobre os bens abrangidos. O Imposto Seletivo, conhecido como “imposto do pecado”, integra a reforma tributária e incide sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
As regras agora definidas são de implementação gradual. O governo deverá enviar ao Congresso, até 31 de maio de 2027, projeto com as alíquotas aplicáveis a partir de 2028. A MP também será analisada pelo Congresso.
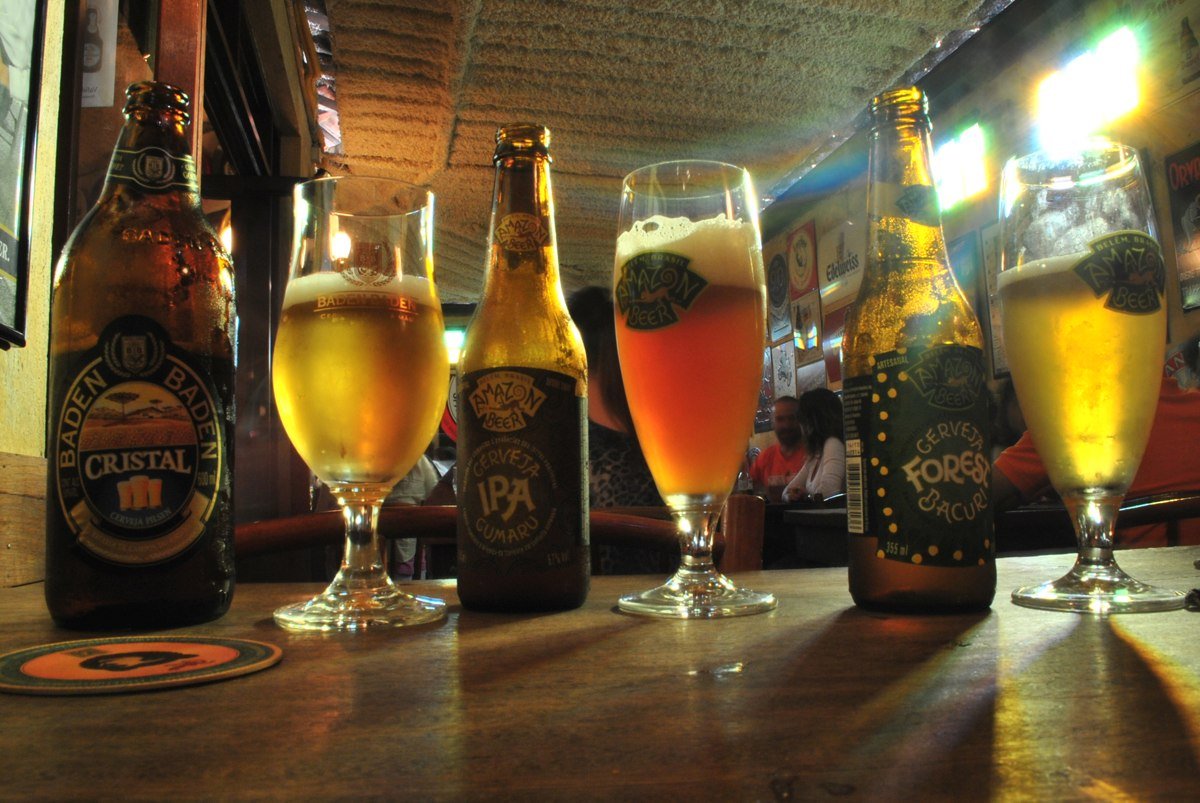
Com informações do Ministério da Fazenda e da MP 1.399/2026, especialmente Anexo IV. Foto ilustrativa de cervejas, de 2014: Christian Benseler/Wikimedia Commons, CC BY 2.0. Imagem redimensionada.